تحديات الجغرافيا والحرب أمام صمود اقتصادات دول الخليج وفق تقييم الخبراء
على مدى الخمسين عاماً الماضية، شهدت اقتصادات دول مجلس التعاون الخليجي ثلاث موجات انكماش واسعة شملت معظم الدول الأعضاء.
جاءت الموجة الأولى خلال أزمة سوق النفط في النصف الأول من ثمانينيات القرن العشرين، حيث انكمشت اقتصادات السعودية والإمارات وقطر والكويت عام 1982، وتبعتها موجة انكماش ثانية لنفس الدول في 1985، مع انضمام البحرين إليها، وذلك بسبب تراجع الطلب على النفط وخفض الإنتاج للحفاظ على الأسعار، فضلاً عن انخفاض الإنتاج جراء تقادم الحقول.
أما الموجة الثانية فكانت عام 2020 نتيجة جائحة كورونا وانهيار الطلب على النفط، حيث انكمشت اقتصادات دول المجلس الستة.
وفي الوقت الحالي، تواجه دول المجلس موجة ثالثة من الانكماش، إذ يتوقع صندوق النقد الدولي انكماش اقتصادات خمس دول هذا العام بسبب تداعيات الحرب بين الولايات المتحدة وإسرائيل مع إيران، بينما تبقى عُمان في حالة نمو. ويتوقع الصندوق انكماش اقتصاد السعودية بنسبة 3.3%، والإمارات 3.9%، وقطر 15.6%، والكويت 16.7%، والبحرين 11.3%، فيما يتوقع نمواً اقتصادياً لعُمان بنسبة 4.1%.
وهذا يعني أن ثلاثة اقتصادات خليجية من المتوقع أن تنكمش بأكثر من 10% في عام واحد، وهو أمر غير مسبوق في البيانات المتوفرة لأكثر من خمسة عقود.
يقول آزاد زنغانا، رئيس تحليل الاقتصاد الكلي لدول مجلس التعاون في “أوكسفورد إيكونوميكس”، إن المحرك الرئيس لهذا الانكماش هو تراجع صادرات النفط والغاز نتيجة تعطل الملاحة البحرية بسبب الحرب، كما أثر الهجوم على دول الخليج بالسلب على قطاعي السياحة والسفر اللذين أصبحا من القطاعات المهمة والفعالة في اقتصادات عدد من دول المجلس في العقدين الماضيين.
السعودية: صمود مهدد
تعتبر السعودية، وفق توقعات صندوق النقد الدولي، الأكثر قدرة على الصمود مقارنة ببقية اقتصادات الخليج المتأثرة بالحرب، ويُعزى ذلك إلى السياسات المرتبطة برؤية 2030، والهوامش المالية والخارجية للمملكة، إضافة إلى تنوع البنية التحتية للطاقة والخدمات اللوجستية وفاعلية إدارة الأزمة.
يفسر تيم كالان، الباحث الزائر في معهد دول الخليج العربية في واشنطن والمسؤول السابق عن شؤون السعودية ودول المجلس في صندوق النقد، وجود خط أنابيب شرق – غرب الذي يتيح نقل النفط السعودي إلى ساحل البحر الأحمر وتصديره عبر ميناء ينبع بعيداً عن مضيق هرمز، مما وفّر للمملكة طرقاً بديلة أكثر مقارنة ببقية دول المجلس.
وينطبق هذا الأمر جزئياً على الإمارات، التي تمتلك خط أنابيب حبشان – الفجيرة لنقل الخام إلى بحر العرب، وعلى عُمان التي تقع منافذها البحرية الرئيسية خارج مضيق هرمز، ما سمح لها بزيادة الإنتاج والصادرات مع ارتفاع الأسعار، بينما بقيت قطر والكويت والبحرين أكثر اعتماداً على مضيق هرمز في عمليات تصدير الطاقة واستيراد السلع ومدخلات الإنتاج.
إلى جانب ذلك، يدعم اتساع السوق المحلية في السعودية ووجود شريحة شبابية واسعة الطلب والنشاط الاقتصادي، مع اعتماد أقل على التدفقات الأجنبية مقارنة بالإمارات والبحرين وقطر، مما يساهم في امتصاص صدمة الحرب. ويشير زنغانا إلى أن انخفاض نسبة السكان الأجانب في السعودية بالمقارنة مع عددهم في بعض دول الخليج الأخرى يعزز من ذلك؛ ففي الإمارات يتجاوز عدد الوافدين عدد السكان المواطنين، مقابل نحو 44% من الأجانب في السعودية.
كما ساعد اتساع مساحة السعودية على حصر تأثير بعض الهجمات في مناطق محددة، ما حد من امتدادها إلى النشاط الاقتصادي وبقية مناطق البلاد، على عكس دول أصغر مساحة.
لكنه يلفت إلى أن السعودية واجهت هجمات أقل في المرحلة الأولى من الحرب بالمقارنة مع دول مثل الإمارات والبحرين والكويت وقطر. وفي يوليو/تموز فرض الحوثيون حصاراً بحرياً على السفن المرتبطة بالسعودية والعابرة لمضيق باب المندب، ما دفع السعودية إلى تصدير النفط عبر مسار بديل يمر بقناة السويس، رغم استغراقه وقتاً أطول بحوالي شهر.
وفي سبتمبر/أيلول، تم استهداف خط أنابيب شرق – غرب، مما أدى إلى توقفه لبعض الوقت، ودفع السعودية لزيادة اعتمادها على موانئ الساحل الشرقي، مستخدمة نظام النقل المكوكي عبر مضيق هرمز إلى خليج عُمان حيث تُنقل الشحنات إلى ناقلات أخرى تواصل رحلتها نحو الأسواق الآسيوية.
وبعد هبوط حاد في أغسطس/آب، تعافى إنتاج السعودية في سبتمبر/أيلول إلى نحو 8.3 ملايين برميل يومياً وفق وكالة الطاقة الدولية، مقارنة بنحو 6 ملايين في الشهر السابق، كما تجاوزت صادرات الخام الخليجية مجتمعة 75% من مستويات ما قبل الحرب.
مع ذلك، فإن الهجمات الأخيرة قد تهدد هذا التعافي، ففي الأيام الأخيرة استهدفت جماعة أنصار الله مطار الملك خالد الدولي بالرياض، ما أسفر عن سقوط قتلى وجرحى وتعطيل الرحلات، وذلك بعد هجوم مشابه على مطار أبها أدى إلى خسائر بشرية، إضافة لاستهداف مبنى إداري في مجمع أرامكو بالظهران تسبب في حريق محدود وصفت وزارة الطاقة نتائجه كذلك. وهدد الحوثيون باستهداف مزيد من منشآت الطاقة في المملكة.
وحذر زنغانا من أن التصعيد قد يؤثر على الإنفاق والأنشطة اليومية، لا سيما مع إغلاق المطار الدولي الرئيسي في الرياض والتحول إلى التعليم عن بُعد.
ما وراء الطاقة
امتد تأثير الحرب في دول الخليج إلى قطاعات تتجاوز الطاقة مثل الطيران والسياحة والتجارة والخدمات اللوجستية. ويرى صندوق النقد الدولي أن اتساع القطاعات غير النفطية ساهم في تخفيف الصدمة في بعض الاقتصادات، رغم أن تراجعها ظل أقل من تراجع القطاعات النفطية.
يختلف تأثير الحرب على هذه القطاعات بين دول المجلس، إذ تضررت السياحة في الدول المعتمدة على الترفيه والمنتجعات، بينما ظل أثرها محدوداً في السعودية التي تشكل فيها السياحة الدينية نسبة كبيرة من حركة الزوار، ولم يشهد موسم الحج لهذا العام أي اضطرابات تُذكر، مع التنويه إلى أن استمرار التصعيد قد يؤثر أكثر في المواسم المقبلة.
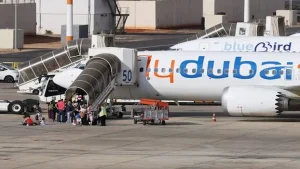
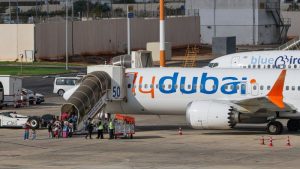
ويشمل التأثير مكانة الخليج كمركز عالمي للسفر والطيران، إذ ألغت شركات طيران آلاف الرحلات أو أوقفتها، بينما غيرت أخرى مساراتها الجوية بسبب إغلاق مجالات جوية.
وبحلول أكتوبر/تشرين الأول، عادت رحلات كبرى شركات الطيران الخليجية إلى مستويات تقارب ما كان عليه قبل الحرب، لكن عدد المسافرين عبر مطار دبي الدولي انخفض بنسبة 31.3% خلال النصف الأول من العام، حيث سجل 31.5 مليون مسافر مقابل 46 مليوناً في الفترة نفسها من العام السابق.
ويتوقع الاتحاد الدولي للنقل الجوي “إياتا” أن تتحول شركات الطيران في الشرق الأوسط من تحقيق أرباح صافية قدرها 7.2 مليارات دولار في 2025 إلى خسائر بقيمة 4.3 مليارات في 2026، وهو تقدير يشمل المنطقة بأسرها وليس الخليج فقط.
كما تأثرت حركة الشحن، إذ رغم استمرار عمل ميناء جبل علي، أكبر موانئ الشرق الأوسط وأحد أكبر موانئ الحاويات عالمياً، فإن وصول الشحنات إليه تأخر، وحُوّلت بعض البضائع إلى موانئ أخرى مثل مينائي خورفكان والفجيرة اللذين يقعان خارج مضيق هرمز.
وأعلنت الجمعية الوطنية للشحن والخدمات اللوجستية في الإمارات عن ارتفاع كلفة نقل بعض الشحنات إلى الخليج إلى ما بين ثلاثة وخمسة أضعاف المعدلات السابقة بسبب رسوم مخاطر الحرب وتغيير المسارات والنقل الإضافي، مع احتمال انتقال جزء من هذه التكلفة إلى المستهلكين.
تمويل الصدمة
تعتمد واردات موانئ الكويت وقطر والبحرين المطلة على مضيق هرمز بشدة على موانئ بديلة خارج المضيق أو على النقل البري عبر السعودية، مسار مكلف ومزدحم.
وانعكس ضغط الحرب على أداء القطاعات المدرجة في أسواق المال الخليجية، حيث تراجعت مؤشرات القطاعات العقارية وتكنولوجيا المعلومات والصناعة بنسبة 22% و12% و10% على التوالي في الأسابيع الثلاثة الأولى من الحرب حتى 20 مارس/آذار، وفق تحليل “إم إس سي آي” لمؤشر أسهم دول المجلس المجمع.
رغم تسجيل بعض المكاسب في الأشهر التالية، لم تستعد معظم المؤشرات مستوياتها السابقة، إذ كان خمسة من سبعة مؤشرات خليجية رئيسية مع نهاية سبتمبر/أيلول أقل من مستويات بداية العام، وهي مؤشرات السعودية وقطر والبحرين والكويت ودبي، بينما حقق مؤشرا عُمان وأبوظبي مكاسب.
إعادة ترتيب الأولويات
يفرض الواقع الجديد الناجم عن الحرب على دول الخليج إعادة تقييم أولوياتها التي لم تبدأ أيضاً مع اندلاع النزاع، فقد كانت السعودية تراجع بعض المشاريع المرتبطة برؤية 2030 حتى قبل الحرب.
ويرى آزاد زنغانا أن تداعيات الحرب قد تسارع من إعادة ترتيب الأولويات وتحويلها إلى التركيز على الصحة والتعليم وجودة الحياة، بينما يشير تيم كالان إلى أن الإنفاق على الدفاع الجوي وتحصين المنشآت والصناعات العسكرية المحلية قد يصبح منافساً للاستثمارات في مشاريع أخرى.
كما قد تشمل هذه المراجعات الالتزامات والاستثمارات الخارجية لدول الخليج، إذ نقل تقرير لصحيفة “فاينانشال تايمز” أن حكومات خليجية بدأت تراجع استثماراتها الخارجية في ظل الضغوط المالية، وهو ما قد يدفع إلى تركيز الالتزامات أو تقليص قيمتها دون التخلي عن العلاقات القائمة.
ويشير كالان إلى استمرار بعض الاستثمارات التي تظل ذات أولوية، مثل المشاريع الترفيهية السعودية قرب باريس التي أعلن عنها خلال زيارة ولي العهد الأمير محمد بن سلمان إلى فرنسا في أغسطس/آب 2026.
ولا تقتصر أهمية الاستثمارات والمساعدات الخليجية على العوائد المالية، إذ خلص تقرير للمعهد الدولي للدراسات الاستراتيجية عام 2023 إلى أن حزم الإنقاذ المالي الخليجية عززت حضور دول المجلس ونفوذها، وأتاح لها التأثير في خيارات الدول المستفيدة.
كما خلصت دراسة للمعهد الألماني للشؤون الدولية والأمنية عام 2026 إلى أن الصناديق السيادية في قطر والإمارات والسعودية توسع خيارات السياسة الخارجية للدول المالكة، مع تعذر الفصل بين الدوافع الاقتصادية والسياسية في معظم الاستثمارات.
ويلفت زنغانا إلى أن دول الخليج نجحت في بناء شراكات استراتيجية طويلة الأمد قائمة على مصالح متبادلة ستستمر حتى وإن تغيرت وتيرة تنفيذ الاستثمارات أو قيمها.
الجغرافيا: حدود التنويع الاقتصادي
يتوقع صندوق النقد الدولي تعافياً قوياً للاقتصادات الخليجية في 2027، يرتكز إلى عودة حركة الشحن إلى طبيعتها تدريجياً، حيث يفترض الصندوق استئناف الحركة في مارس/آذار وعودتها إلى مستويات ما قبل الحرب بحلول أكتوبر/تشرين الأول.
لكن آزاد زنغانا يرى أن هذا السيناريو قد يكون متفائلاً، ولا يتوقع عودة سريعة للوضع السابق، مع احتمال التوصل إلى تفاهمات تسمح للسفن بالعبور وتصدير النفط والغاز، ربما مقابل رسوم لإيران، مما قد يتيح تعافياً جزئياً خلال العام المقبل، دون إعادة حركة التجارة إلى طبيعتها فوراً.
ويحذر تيم كالان من أن عودة الإمدادات النفطية بسرعة قد تحول السوق من نقص العرض إلى فائض بسبب نمو الإنتاج في الولايات المتحدة وعودة بعض الإمدادات من فنزويلا، إلا أن الوكالة الدولية للطاقة تتوقع بقاء السوق في حالة عجز حتى نهاية 2026 مع تراجع المخزونات العالمية، فيما تتوقع زيادة واسعة في المعروض خلال 2027 تتراوح بين 7.7 ملايين برميل يومياً حسب الوكالة، و2.55 مليون برميل يومياً حسب أوبك، إذ يشمل النمو تعويض المخزونات المستنزفة.
وبالتالي يبقى فائض المعروض احتمالاً مشروطاً بسرعة عودة الإمدادات وليس أمراً مؤكداً.
حتى لو انتهت الحرب وفق هذا السيناريو، فقد لا تعود قطاعات الأعمال إلى سابق عهدها بالسرعة ذاتها، إذ يدفع تعطل الرحلات والشحن الشركات إلى إعادة النظر في سلاسل التوريد وتغيير مساراتها، مع احتمال استمرار أثر الحرب على قطاعات الطيران والسياحة والخدمات اللوجستية لفترة أطول ما لم توجد ضمانات أمنية موثوقة تثبت عدم تكرار موجة جديدة من الهجمات والصراعات، بحسب كالان.
ويتفق آزاد زنغانا مع هذا التقييم، مشيراً إلى أن المستثمرين قد يطلبون ضمانات أو خططاً للخروج الآمن عند تجدد الاضطرابات، أو عوائد أعلى مقابل تحمّل المخاطر، كما قد يتأثر العاملون الأجانب ذوو المهارات نظير اعتبارات سلامة الموظفين وعائلاتهم، مما يرفع كلفة التأمين وممارسة الأعمال في الخليج.
رغم أن اقتصادات الخليج قد تستوعب هذه التكاليف وتواصل النمو، فإنها ستؤثر على قرارات المستثمرين والشركات ومستقبل الاقتصادات الخليجية بشكل عام، إذ لا يقتصر ما تواجهه اليوم على جودة خطط التنويع وتطوير الاقتصاد، بل يشمل عامل الجغرافيا الذي لا يمكن “تنويعه” كما يوضح كالان.
لهذا، يرى أن فكرة تنويع الاقتصادات الخليجية يجب أن تشمل الآن تنويع مسارات النفط والنقل، وزيادة الإنفاق على الدفاع الجوي وتحصين المنشآت، مع تعزيز التعاون الدفاعي واللوجستي بين دول المجلس، ليكون هذا التنسيق جزءاً من استعادة النمو بعد الحرب بقدر ما هو وسيلة لاحتواء أضرارها الحالية.