تغيرات سوق الغاز في أوروبا تؤثر على جدوى تخزين الغاز اقتصادياً
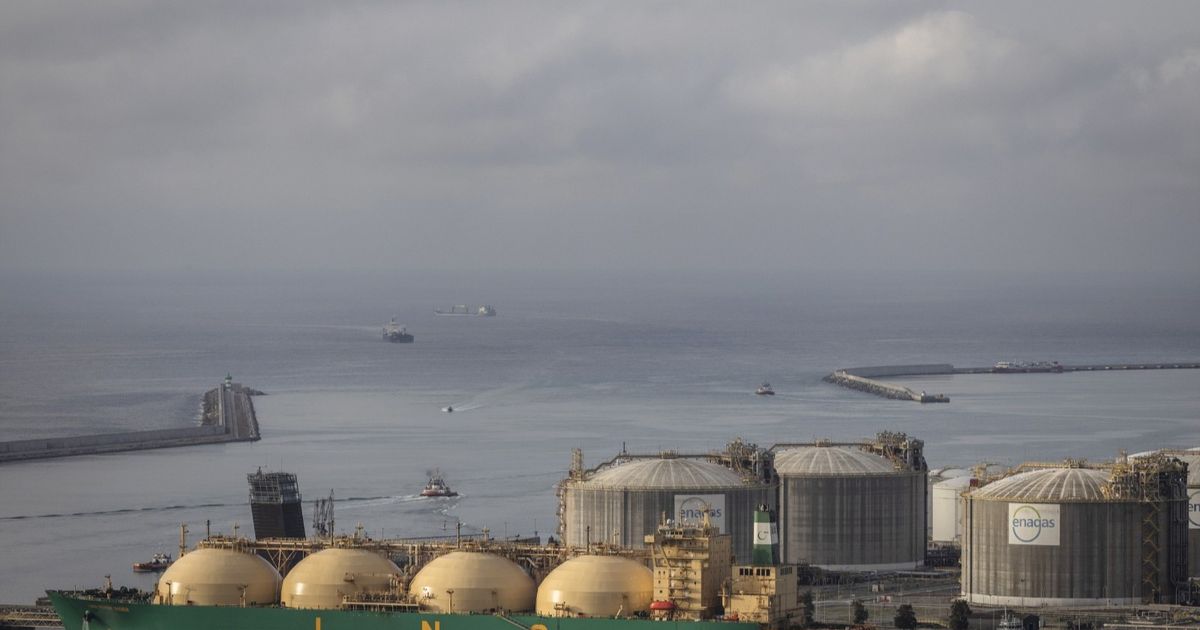
على مدى عقود، اعتمدت أوروبا على أسلوب تقليدي لضمان توفر كميات كافية من الغاز لتغطية احتياجات فصل الشتاء حيث كان التجار يشترون الغاز بأسعار منخفضة في الصيف ويخزنونه ثم يبيعونه بسعر أعلى خلال فصول الحاجة.
لكن للعام الثاني على التوالي، تراجعت الجدوى الاقتصادية لهذا النموذج التجاري.
انخفضت إمدادات الغاز الروسي عبر خطوط الأنابيب التي كانت تصل بانتظام طوال العام بسبب الحرب في أوكرانيا، مما رفع من اعتماد أوروبا على واردات الغاز الطبيعي المسال العالمي، كما أثرت المخاوف المتعلقة بنقص إمدادات الغاز الطبيعي المسال في 2025 على ارتفاع الأسعار الأوروبية خلال الصيف في بعض الفترات، وتفاقم الوضع هذا العام نتيجة النزاع الإيراني الذي قطع إمدادات حيوية من الشرق الأوسط.
أسعار الغاز
تقلصت الفجوة السعرية بين فصلي الصيف والشتاء مما قلل من جاذبية ضخ الغاز في مواقع التخزين الضخمة في أوروبا لتجار الغاز، وتشمل هذه المواقع حقولاً مستنفدة وطبقات مياه جوفية وكهوفاً ملحية قديمة، ونتيجة لذلك تتجه أوروبا إلى موسم التدفئة بمخزون عند أدنى مستوى مسجل لهذا التوقيت السنوي مما يمثل خطراً على حدوث تقلبات أكبر في الأسعار خلال الشتاء، دون مؤشرات على تحسن مستقبلي.
تدفع هذه المعضلة بعض الحكومات إلى التفكير في تعزيز دورها في بناء مخزون الغاز خصوصاً مع استمرار الغاز كوقود انتقالي ضمن جهود التحول الأخضر لفترات مقبلة مما قد يزيد الأعباء المالية على الميزانيات الحكومية، إذ اعتمدت أوروبا لفترة طويلة على المخزون التجاري المدفوع بعوامل السوق بدلاً من تدخل الدولة، على خلاف احتياطي النفط الاستراتيجي الذي يمكن اللجوء إليه عند الأزمات.
وفي حال تفاقم مشكلات الإمدادات أو شهدت أوروبا شتاء شديد البرودة وأثبتت مخزونات الغاز نفادها، قد تلجأ القارة إلى شراء الغاز الطبيعي المسال بأسعار مرتفعة، الأمر الذي يمكن أن يؤدي إلى زيادة فواتير الطاقة وتصاعد الضغوط التضخمية وتهديد النمو الاقتصادي، كما أن المنافسة على الغاز المسال قد تضر بالدول الفقيرة مثل باكستان التي تعاني من انقطاعات كهربائية متكررة بسبب تعطل الشحنات من قطر إثر النزاع الإيراني.
جدوى تخزين الغاز
لا يقوم التجار بضخ الغاز في مواقع التخزين إلا إذا كان الفارق السعري بين الصيف والشتاء كافياً لتغطية تكاليف التخزين وتحقيق هامش ربح، وإذا استمرت مشكلة الجدوى الاقتصادية قد تضطر الحكومات إلى دعم عمليات التخزين لتعويض خسائر التجار أو تمويل المخزون الاستراتيجي، وقد بدأت عدة دول مثل ألمانيا وهولندا بدراسة إمكانية إنشاء مخزون استراتيجي بقيادة الحكومات.
معظم منشآت التخزين في أوروبا تجارية وتسمح ببيع الغاز في أي دولة ضمن التكتل، بينما الاحتياطيات الاستراتيجية تخضع لسيطرة الدولة وتخصص لتأمين الإمدادات في حالات الطوارئ فقط.
ييرون زانتينغ، العضو المنتدب لشركة “غازوني ترانسبورت سيرفيسز” والتي تقدم المشورة لوزارة المناخ الهولندية، أكد ضرورة امتلاك أوروبا مخزوناً استراتيجياً يضمن استمرار العمل عدة أشهر حتى في حال حدوث اضطرابات طويلة الأمد، مشيراً إلى أن النظام الحالي لا يمتلك الاستعداد الكافي لذلك السيناريو.
تلبية طلب الغاز
تستوعب منشآت التخزين تحت الأرض في الاتحاد الأوروبي كميات تكفي لتغطية نحو ثلث الاحتياجات السنوية للغاز، وفي أيام الطقس البارد يمكن للمخزون تلبية أكثر من نصف الاستهلاك اليومي عندما يتخطى الطلب ما توفره الإمدادات المباشرة من الغاز عبر الأنابيب والغاز الطبيعي المسال.
لكن المستويات الحالية للمخزون الأوروبي وصلت إلى أدنى مستوياتها منذ بدء التسجيل عام 2009، إذ تبلغ نسبة امتلاء مواقع التخزين نحو 71% مقارنةً بمتوسط موسمي يبلغ 87%، وفي ألمانيا التي تعد أكبر اقتصاد في القارة تصل النسبة إلى 57% فقط.
ارتفعت أسعار الغاز مؤخرًا إلى أعلى مستوياتها منذ 2022 بسبب اختلالات في الإمدادات المرتبطة بمضيق هرمز، الذي يمر عبره عادة خمسة تدفقات من الغاز الطبيعي المسال عالمياً، وفي مارس بلغت خسارة بيع الغاز في الشتاء مقابل شرائه في الصيف أكثر من 8 يوروهات لكل ميغاواط/ساعة قبل رسوم التخزين، مع تقلص الفارق لاحقاً لكن العقود القريبة الأجل تظل أعلى من العقود المستقبلية.
وعقود الغاز لشهر مايو 2027 تتداول حالياً بعلاوة سعرية مقارنة بعقود نوفمبر التالي.
التخزين التجاري للغاز
مايكل شمولتزر، رئيس تنظيم التخزين في شركة “يونيبر إنرجي ستوريدج”، أشار إلى أن استمرار فروق الأسعار السلبية يمنع إعادة الاستثمار وتشغيل مواقع التخزين بشكل مستدام، مما يطرح التساؤل حول تدخل الحكومات لتحفيز التخزين التجاري أو دعم المشتريات الحكومية والمخزون الاستراتيجي.
تمتلك 9 دول في الاتحاد الأوروبي مخزونات استراتيجية تُقدّر بحوالي 12 مليار متر مكعب، وهو ما يشكل 12% من السعة الإجمالية للتخزين في التكتل، ويسد نحو 13 يوماً من الاستهلاك المتوسط، بالمقابل تخزن بعض الدول احتياطيات نفطية تكفي لأكثر من 80 يوماً من صافي الواردات.
أغوستينو سكورناينكي، الرئيس التنفيذي لشركة “سنام” الإيطالية، وصف التخزين الوطني بأنه مورد حيوي لأمن الطاقة، ولفت إلى ضرورة مراقبة دقيقة للوضع الحالي بسبب انخفاض المخزونات في بعض الدول.
احتياطي غاز استراتيجي
أنشأت بعض دول الاتحاد الأوروبي مثل النمسا احتياطيات استراتيجية للغاز في ذروة الأزمة الناجمة عن حرب روسيا في أوكرانيا، وبدأت دول أخرى كإيطاليا في تأسيسها قبل ذلك، بينما تفتقر ألمانيا لإنشاءات استراتيجية لكنها تخطط لبدء تطويرها عام 2027 بمستوى يعادل 10% من سعة التخزين الوطنية، ويُستخدم المخزون الاستراتيجي عادةً في حالات النقص الحاد المؤقتة.
تستخدم فرنسا وإيطاليا آليات تحفيزية حكومية لدعم التخزين التجاري للغاز.
شارلوت رول، الرئيسة التنفيذية لشركة “ستورينجي” التابعة لـ”إنجي”، أوضحت خلال فعالية في باريس أن الاحتياطات الاستراتيجية يجب أن تُنشأ على مستوى كل دولة لضمان الكفاءة، مؤكدة على أهمية سرعة اتخاذ القرارات لتأمين الإمدادات وتعزيز المرونة والسيادة.
ومع أن الاحتياطيات الاستراتيجية الصغيرة تساعد في الأزمات القصيرة، إلا أنها لا تعالج مشكلة الحوافز اللازمة للتجار لزيادة تخزين الغاز قبل المواسم الشتوية، حسب تصريحات شمولتزر من “يونيبر”.
أكد أن نظام تخزين يضمن الجدوى الاقتصادية يجب أن يبقى قائماً على ظروف السوق، لكنه يحتاج إلى آليات تسمح لمشغلي التخزين بتغطية تكاليفهم في ظل الفارق السلبي بالأسعار.
تتمتع أوروبا بسعة تخزين تحت الأرض تبلغ نحو 150 مليار متر مكعب، منها 70% تقع داخل الاتحاد الأوروبي، فيما تمتلك منطقة آسيا والمحيط الهادئ، المنافسة على الغاز المسال، نحو 38 مليار متر مكعب غالباً في الصين وتعتمد أكثر على تخزين الغاز المسال في خزانات، وذلك وفقاً لوكالة الطاقة الدولية.
مستهدفات تخزين الغاز
حدد الاتحاد الأوروبي قبل أربع سنوات أهدافاً لضمان الإمدادات من الغاز، إذ يفترض أن تكون مواقع التخزين ممتلئة بنسبة 90% بين أكتوبر وديسمبر، مع إمكانية تخفيض هذا المستوى إلى 80% في حالات الظروف الصعبة، وحتى 75% إذا استمرت التحديات.
في ألمانيا، التي تملك أكبر سعة تخزين بالاتحاد الأوروبي، تقل مستويات المخزون عن المعتاد حتى في المواقع عالية الربحية، بما في ذلك منشأة إيبه في الكهوف الملحية قرب الحدود الهولندية، التي تديرها “يونيبر” و”آر دبليو إي”، حيث بلغت نسبة الامتلاء 79% فقط من السعة وهي أقل من متوسط السنوات الخمس الأخيرة.
في ظل هذه التحديات، قدمت شركتا “يونيبر” الحكومية و”بايرنغز” طلبات رسمية لإخراج منشأتين لتخزين الغاز من الخدمة خلال العام المقبل.
وعلى الرغم من أن ألمانيا أكدت عدم نيتها التدخل المباشر لتأمين الإمدادات خلال العام الحالي بعد استثمارات كبيرة في المخزون خلال 2022، إلا أنها تجري محادثات مع شركات طاقة مملوكة للدولة لدعم جهود التخزين.
تخزين إلزامي للغاز
بحثت ألمانيا مع قطاع الطاقة فرض إلزام على الشركات لملء مخزونات الغاز في العام المقبل، ونظمت مناقصات لدفع أموال للتجار مقابل إبقاء الغاز متاحاً عند الحاجة، ولكن ثمة مخاوف من أن يؤدي تدخل الدولة إلى تشويه الأسعار، إذ شهدت أسعار الغاز العالمية ارتفاعاً حاداً في 2022 بعد مبادرات الشراء الحكومية في السوق للمساعدة على ملء المخزونات.
هيله أوسترغارد كريستيانسن، النائبة الأولى للرئيس لشؤون الغاز والكهرباء في شركة “إكوينور” النرويجية، أشارت إلى المعضلة التي تواجه السياسيين بين تأمين الإمدادات وتفادي تدخل مفرط يؤدي إلى ارتفاع الأسعار، مؤكدة أن نموذج التخزين في أوروبا يبدو أنه تغير حالياً.
فيرونيكا غريم، عضو مجلس الخبراء الاقتصاديين في ألمانيا، أوضحت أن سوق التخزين ليس معطلاً لكنه يشهد تحولات هيكلية ويتطلب إعادة توازن، مشيرة إلى أن التغيرات غير المعتادة في الفرق بين أسعار العقود المستقبلية الصيفية والشتوية تعكس هذا الواقع ومطلوب التعايش معه لفترة ممتدة.