جيه بي مورغان يتوقع فرصًا لصعود أسهم إكسترا السعودية
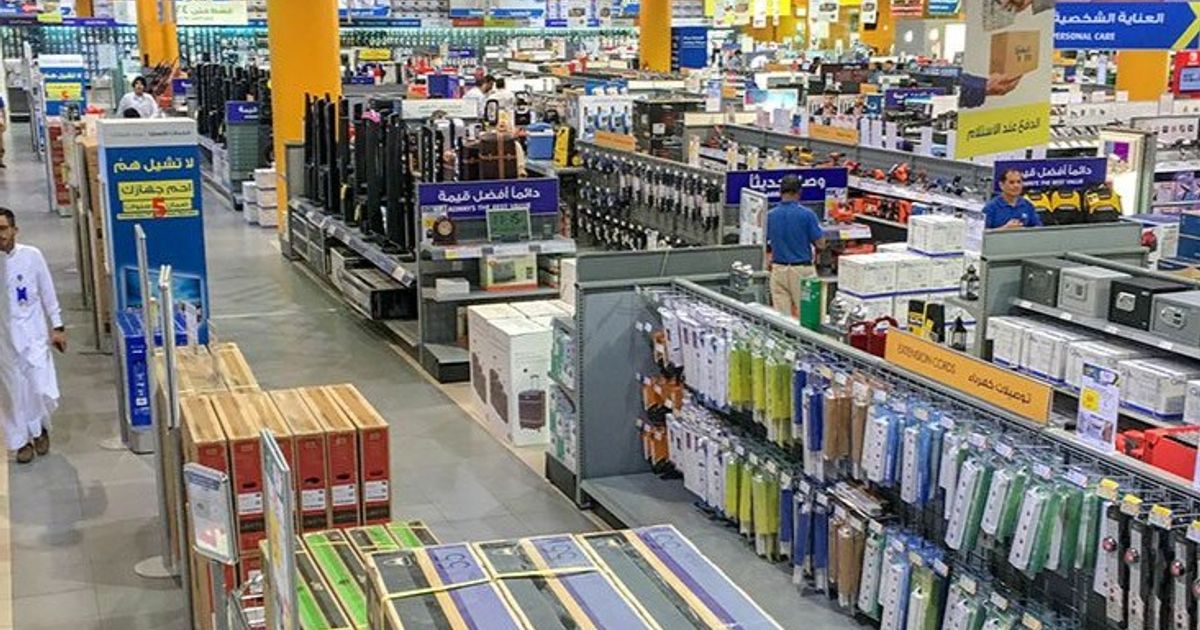
يرى بنك “جيه بي مورغان” أن سهم الشركة المتحدة للإلكترونيات “إكسترا” لا يزال يحتفظ بفرصة للصعود رغم تخفيض توقعاته لأرباحه المستقبلية، مشيراً إلى أن قوة مبيعات الأجهزة الإلكترونية والمنزلية يمكن أن تعوض التحديات التي تواجه نشاط التمويل.
وفي تقرير صدر بتاريخ 28 سبتمبر وحصلت “الشرق بلومبرغ” على نسخة منه، خفض البنك الأميركي السعر المستهدف للسهم بحلول نهاية 2027 إلى 80 ريالاً مقارنة بـ108.5 ريال سابقاً، ومع ذلك يبقى السعر الجديد أعلى بنسبة 25% من السعر المعتمد عند 64 ريالاً.
يرتكز تقييم المحللين على اختلاف واضح بين نشاطي الشركة، حيث تحقق مبيعات الأجهزة نمواً مستمراً، بينما يشهد قطاع تمويل الأفراد المعروف باسم “تسهيل” تباطؤاً في الإقراض وتراجعاً في جودة الأصول، وفقاً للتقرير.
إيرادات قطاع الأجهزة تفوق التمويل
شهدت إيرادات مبيعات الأجهزة الإلكترونية ارتفاعاً بنسبة 8% خلال العام الماضي، تلاه نمو بنسبة 5% في النصف الأول من 2026، وتسجل الشركة أداءً أفضل من السوق المحلية للإلكترونيات الاستهلاكية، محتفظة بحصة سوقية تبلغ حوالي 23% داخل السعودية.
وفي المقابل، يعاني نشاط “تسهيل” من ظروف صعبة ناجمة عن تغييرات تنظيمية مشددة، وتصاعد المنافسة، بالإضافة إلى اضطرابات إقليمية، مما أدى إلى تباطؤ نمط نمو القروض إلى نحو 14% على أساس سنوي في النصف الأول من 2026، مقابل متوسط نمو سابق بلغ نحو 25% في الفترة من 2022 إلى 2025.
مع ذلك، يشير البنك إلى أن انخفاض سعر سهم “إكسترا” يعكس بشكل كبير هذه المخاوف ولا يمنح قطاع مبيعات الأجهزة القيمة التي يستحقها.
دعوة لاجتماع جمعية عمومية غير عادية
أعلنت “إكسترا” الأسبوع الماضي عن عقد جمعية عمومية غير عادية في 4 نوفمبر، لمناقشة إعادة شراء ما يصل إلى 2.49 مليون سهم من أسهمها العادية والاحتفاظ بها كسهم خزينة، وذلك بناءً على قناعة مجلس الإدارة بأن السهم يتداول بأقل من قيمته العادلة.
وشهد سهم “إكسترا” تراجعاً خلال تسع جلسات متتالية ليغلق في بداية أكتوبر عند 58.254 ريال.